



Sau khi tín dụng ngân hàng chậm lại và kênh cổ phiếu suy giảm, trái phiếu đang trở thành nguồn vốn quan trọng của doanh nghiệp bất động sản. Tuy nhiên, chi phí phát hành tăng cùng khoảng 167.000 tỷ đồng trái phiếu đáo hạn từ quý IV/2026 đến hết năm 2027 đang tạo áp lực lên dòng tiền và khả năng tái cấp vốn của các chủ đầu tư.
Trái phiếu tăng tốc, doanh nghiệp chịu áp lực đáo hạn
Theo báo cáo Ngành Bất động sản Nhà ở - Triển vọng nửa cuối năm 2026 do VIS Rating công bố, 9 tháng đầu năm 2026, các doanh nghiệp bất động sản đã phát hành khoảng 149.500 tỷ đồng trái phiếu, tăng 126% so với cùng kỳ.
Phần lớn khối lượng đến từ các chủ đầu tư lớn, trong đó Vinhomes phát hành 31.000 tỷ đồng, Hưng Long 14.000 tỷ đồng và Hưng Phát Invest Hà Nội 9.300 tỷ đồng.
Cùng với quy mô phát hành tăng, chi phí vốn cũng cao hơn. Lãi suất phát hành trái phiếu bình quân đạt khoảng 11,4%/năm, tăng 110 điểm cơ bản so với cùng kỳ.
Đáng chú ý, khoảng 167.000 tỷ đồng trái phiếu bất động sản sẽ đáo hạn trong giai đoạn quý IV/2026-2027. Áp lực này diễn ra trong bối cảnh các kênh huy động khác không còn thuận lợi như trước.
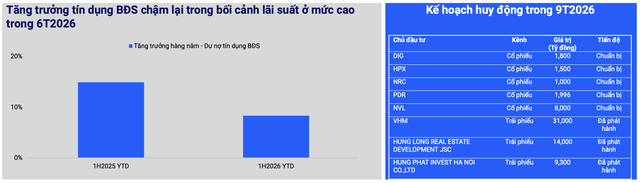
Sơ đồ tăng trưởng tín dụng BĐS (Ảnh: VIS Rating).
Tăng trưởng tín dụng bất động sản 6 tháng đầu năm 2026 chỉ đạt 8,6%, thấp hơn mức 15% cùng kỳ năm 2025. Trong khi đó, giá trị phát hành cổ phiếu của nhóm doanh nghiệp bất động sản chỉ khoảng 350 tỷ đồng, giảm 86% so với cùng kỳ.
Việc phải tăng cường huy động qua trái phiếu cũng khiến đòn bẩy tài chính gia tăng. Tỉ lệ nợ vay trên vốn chủ sở hữu của các chủ đầu tư niêm yết lên 74% trong 6 tháng đầu năm, so với mức bình quân 54% giai đoạn 2022-2025.
Trong khi doanh thu thuần và EBITDA của nhóm này vẫn tăng lần lượt 89% và 100%, dòng tiền từ hoạt động kinh doanh lại chưa cải thiện tương ứng. Ngoại trừ Vinhomes ghi nhận dòng tiền kinh doanh dương khoảng 90.000 tỷ đồng trong 12 tháng gần nhất, nhiều doanh nghiệp vẫn ghi nhận dòng tiền âm.
VIS Rating đánh giá hồ sơ tín nhiệm ngành bất động sản có thể suy yếu trong nửa cuối năm 2026, với rủi ro tập trung ở nhóm chủ đầu tư nhỏ, phụ thuộc thị trường thứ cấp hoặc có dự án vướng pháp lý.
Không thể chỉ vay mới để trả nợ
Trước áp lực đáo hạn, TS. Cấn Văn Lực - Chuyên gia Kinh tế trưởng BIDV, Thành viên Hội đồng tư vấn Chính sách Tài chính - Tiền tệ quốc gia cho rằng doanh nghiệp cần tập trung tạo dòng tiền từ hoạt động kinh doanh thay vì tiếp tục phụ thuộc vào vốn vay để xử lý nợ cũ.
Theo ông, các chủ đầu tư nên rà soát danh mục dự án, ưu tiên những dự án có khả năng hoàn thiện pháp lý và sớm đưa sản phẩm ra thị trường. Những tài sản, dự án không còn phù hợp có thể được chuyển nhượng để thu hồi vốn. Đồng thời, cơ cấu tài chính cần cân bằng hơn giữa vốn chủ sở hữu, tín dụng ngân hàng, trái phiếu và dòng tiền kinh doanh.
TS. Cấn Văn Lực cho rằng tháo gỡ pháp lý cũng là yếu tố quan trọng để doanh nghiệp cải thiện dòng tiền. Khi dự án được đưa vào triển khai và mở bán sớm, doanh nghiệp sẽ có thêm nguồn thu để thực hiện nghĩa vụ tài chính.
Theo đó, dù lượng trái phiếu đáo hạn lớn, áp lực hiện nay vẫn thấp hơn khoảng một phần ba so với đỉnh tháng 8/2023. Thị trường bất động sản phục hồi, doanh số bán hàng cải thiện và đầu tư công tăng tốc cũng đang tạo thêm nguồn tiền cho doanh nghiệp.
Ở góc độ tín dụng, TS. Cấn Văn Lực cho rằng tăng trưởng tín dụng bất động sản năm 2026 vẫn có thể đạt khoảng 15%, tương ứng khoảng 675.000 tỷ đồng vốn tín dụng bổ sung cho lĩnh vực này. Đây sẽ là một nguồn lực giúp doanh nghiệp có thể cân đối và xoay vòng vốn.
Trong khi đó, TS. Nguyễn Văn Đính - Phó Chủ tịch Hiệp hội Bất động sản Việt Nam, Chủ tịch VARS nhận định doanh nghiệp có trái phiếu đáo hạn cần chuẩn bị phương án xử lý từ sớm.
Các giải pháp có thể gồm sử dụng dòng tiền bán hàng, thu hồi công nợ, thanh lý tài sản không cốt lõi, tăng vốn chủ sở hữu, tìm nhà đầu tư chiến lược hoặc đàm phán điều chỉnh kỳ hạn với trái chủ.
Tuy nhiên, ông Đính lưu ý việc gia hạn trái phiếu chỉ có ý nghĩa khi doanh nghiệp đồng thời cải thiện được dòng tiền. Nếu chỉ kéo dài thời gian thanh toán mà hoạt động kinh doanh không chuyển biến, nghĩa vụ nợ sẽ tiếp tục tích tụ.
Theo ông, nhà đầu tư cũng cần đánh giá khả năng trả nợ, dòng tiền và tài sản bảo đảm của doanh nghiệp thay vì chỉ nhìn vào mức lãi suất. Về dài hạn, việc tạo dòng tiền bền vững sẽ quyết định khả năng giảm phụ thuộc vào vốn vay và hạn chế nguy cơ tái diễn áp lực đáo hạn trái phiếu.
Việc gia hạn trái phiếu chỉ có ý nghĩa khi doanh nghiệp đồng thời cải thiện được dòng tiền (Ảnh: Hữu Thắng).
Không chỉ chịu sức ép từ nghĩa vụ đáo hạn, ông Đính cho rằng doanh nghiệp bất động sản còn đối mặt bài toán chi phí vốn khi khả năng tiếp cận các nguồn vốn trung và dài hạn vẫn hạn chế.
Đặc biệt, thị trường bất động sản vẫn phụ thuộc lớn vào tín dụng ngân hàng, trong khi quy mô các kênh huy động vốn khác, bao gồm trái phiếu doanh nghiệp chưa đáp ứng được nhu cầu vốn của ngành.
Theo ông, khi lãi suất tăng, chi phí tài chính cao có thể làm giảm hiệu quả đầu tư, kéo dài thời gian thu hồi vốn và ảnh hưởng tiến độ dự án. Do đó, việc phát triển các kênh vốn trung và dài hạn là cần thiết để giảm áp lực lên hệ thống ngân hàng và tạo thêm dư địa cho doanh nghiệp bất động sản.
